
Il verbale di accertamento dello stato di crisi di una cooperativa è il documento con cui l’assemblea dei soci prende atto della situazione economica, patrimoniale e finanziaria della società e valuta le misure necessarie per affrontarla.
Il modello viene utilizzato quando la cooperativa attraversa una fase di difficoltà, ad esempio per la riduzione dei ricavi, la perdita di commesse, l’aumento dei costi, la carenza di liquidità, l’incremento dell’indebitamento o il ritardo negli incassi. Il verbale consente di formalizzare le valutazioni dell’assemblea, approvare un piano di crisi, stabilire la durata degli interventi e definire le modalità di verifica dei risultati. Il documento può inoltre disciplinare, nei limiti consentiti dalla legge, dallo statuto, dal regolamento interno e dalla contrattazione collettiva applicabile, eventuali forme di apporto dei soci lavoratori alla soluzione della crisi.
Fac simile Verbale stato di crisi cooperativa Word
È possibile scaricare il fac simile del verbale in formato Word e compilarlo inserendo i dati della cooperativa, le informazioni economiche e finanziarie disponibili, le cause della crisi, il contenuto del piano e l’esito della votazione assembleare.

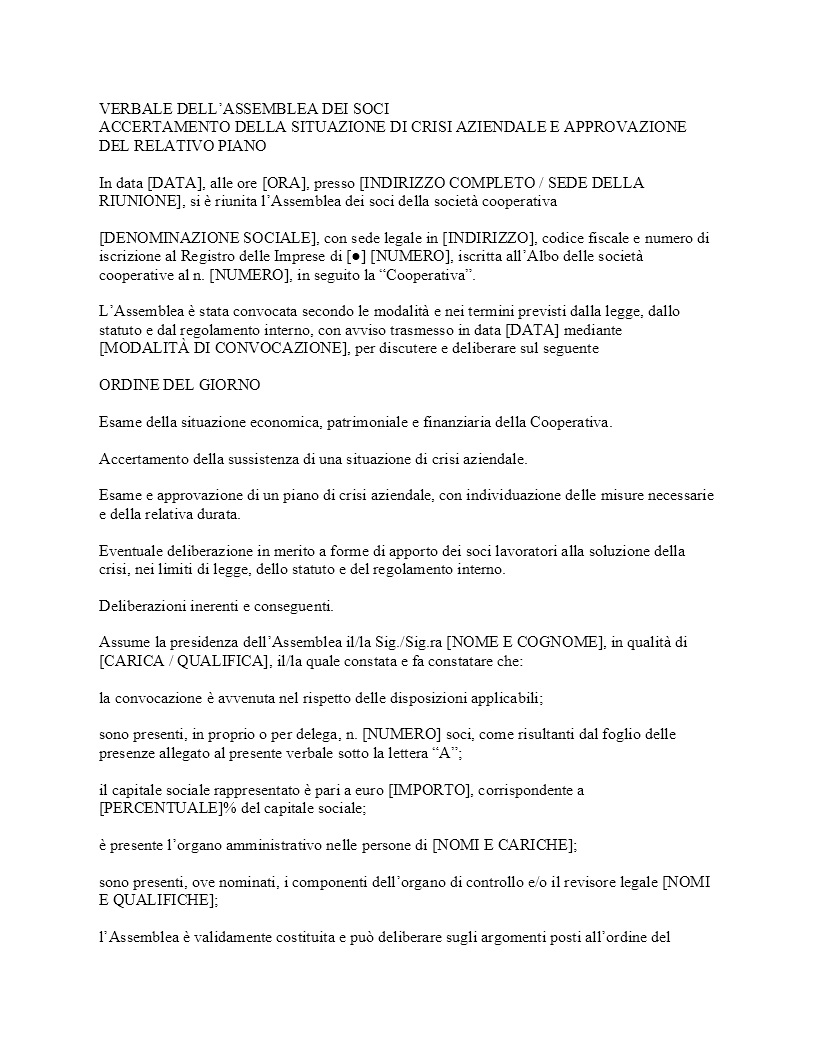
Esempio Verbale stato di crisi cooperativa
VERBALE DELL’ASSEMBLEA DEI SOCI
ACCERTAMENTO DELLA SITUAZIONE DI CRISI AZIENDALE E APPROVAZIONE DEL RELATIVO PIANO
In data [DATA], alle ore [ORA], presso [INDIRIZZO COMPLETO / SEDE DELLA RIUNIONE], si è riunita l’Assemblea dei soci della società cooperativa
[DENOMINAZIONE SOCIALE], con sede legale in [INDIRIZZO], codice fiscale e numero di iscrizione al Registro delle Imprese di [●] [NUMERO], iscritta all’Albo delle società cooperative al n. [NUMERO], in seguito la “Cooperativa”.
L’Assemblea è stata convocata secondo le modalità e nei termini previsti dalla legge, dallo statuto e dal regolamento interno, con avviso trasmesso in data [DATA] mediante [MODALITÀ DI CONVOCAZIONE], per discutere e deliberare sul seguente
ORDINE DEL GIORNO
Esame della situazione economica, patrimoniale e finanziaria della Cooperativa.
Accertamento della sussistenza di una situazione di crisi aziendale.
Esame e approvazione di un piano di crisi aziendale, con individuazione delle misure necessarie e della relativa durata.
Eventuale deliberazione in merito a forme di apporto dei soci lavoratori alla soluzione della crisi, nei limiti di legge, dello statuto e del regolamento interno.
Deliberazioni inerenti e conseguenti.
Assume la presidenza dell’Assemblea il/la Sig./Sig.ra [NOME E COGNOME], in qualità di [CARICA / QUALIFICA], il/la quale constata e fa constatare che:
la convocazione è avvenuta nel rispetto delle disposizioni applicabili;
sono presenti, in proprio o per delega, n. [NUMERO] soci, come risultanti dal foglio delle presenze allegato al presente verbale sotto la lettera “A”;
il capitale sociale rappresentato è pari a euro [IMPORTO], corrispondente a [PERCENTUALE]% del capitale sociale;
è presente l’organo amministrativo nelle persone di [NOMI E CARICHE];
sono presenti, ove nominati, i componenti dell’organo di controllo e/o il revisore legale [NOMI E QUALIFICHE];
l’Assemblea è validamente costituita e può deliberare sugli argomenti posti all’ordine del giorno, ai sensi di legge e di statuto.
L’Assemblea nomina quale segretario verbalizzante il/la Sig./Sig.ra [NOME E COGNOME], che accetta.
Il Presidente espone che la Cooperativa svolge l’attività di [DESCRIZIONE DELL’ATTIVITÀ] e che, a partire da [PERIODO], si sono manifestati i seguenti elementi di difficoltà economica, patrimoniale e/o finanziaria:
[DESCRIZIONE DELLE CAUSE DELLA CRISI, QUALI RIDUZIONE DEI RICAVI, PERDITA DI COMMESSE, AUMENTO DEI COSTI, RITARDI NEGLI INCASSI, INDEBITAMENTO O ALTRI FATTORI].
Il Presidente illustra i dati economici, patrimoniali e finanziari aggiornati al [DATA], dai quali risultano, in particolare:
ricavi del periodo: euro [IMPORTO];
costi del periodo: euro [IMPORTO];
risultato economico del periodo: euro [IMPORTO];
debiti complessivi: euro [IMPORTO];
crediti complessivi: euro [IMPORTO];
disponibilità liquide: euro [IMPORTO];
eventuali ulteriori indicatori rilevanti: [DESCRIZIONE E IMPORTO].
Il Presidente informa inoltre l’Assemblea circa le iniziative già intraprese o in corso, tra cui [DESCRIZIONE DELLE INIZIATIVE], e illustra le conseguenze che il mancato intervento potrebbe determinare sull’attività della Cooperativa e sui livelli occupazionali.
Vengono esaminati i documenti messi a disposizione dei soci, e in particolare [ELENCO DEI DOCUMENTI, AD ESEMPIO SITUAZIONE CONTABILE, BILANCIO, PREVISIONI DI CASSA, ELENCO DEI DEBITI E DEI CREDITI, RELAZIONE DELL’ORGANO AMMINISTRATIVO].
Il Presidente dà quindi lettura della proposta di piano di crisi aziendale, allegata al presente verbale sotto la lettera “B”, che prevede:
la durata del piano dal [DATA INIZIO] al [DATA FINE];
gli obiettivi da conseguire, consistenti in [DESCRIZIONE DEGLI OBIETTIVI];
le misure gestionali e organizzative da attuare, consistenti in [DESCRIZIONE DETTAGLIATA DELLE MISURE];
le azioni previste per il riequilibrio economico e finanziario, consistenti in [DESCRIZIONE DELLE AZIONI];
le modalità di verifica periodica dell’andamento del piano, con cadenza [MENSILE / TRIMESTRALE / ALTRA CADENZA] e mediante [INDICAZIONE DEI DATI O DEGLI INDICATORI DA MONITORARE];
i soggetti incaricati dell’attuazione e del monitoraggio, individuati in [NOMI E QUALIFICHE];
gli effetti attesi sui livelli occupazionali e le misure previste per salvaguardarli, per quanto possibile, consistenti in [DESCRIZIONE].
Il Presidente precisa che il piano è proposto ai fini del superamento della situazione di crisi e della salvaguardia, per quanto possibile, della continuità aziendale e dei livelli occupazionali, nel rispetto della legge, dello statuto, del regolamento interno e della disciplina collettiva applicabile.
EVENTUALI APPORTI DEI SOCI LAVORATORI
L’Assemblea esamina l’eventuale previsione di forme di apporto dei soci lavoratori alla soluzione della crisi, tenuto conto delle disponibilità e delle capacità finanziarie dei soci interessati e nel rispetto della normativa applicabile.
L’Assemblea dà atto che l’eventuale apporto è circoscritto alle modalità, agli importi, alla durata e alle condizioni espressamente indicate nella deliberazione che segue e nel piano allegato. Nessun apporto è dovuto se non nei limiti e secondo le condizioni specificamente approvate e consentite dalla legge, dallo statuto e dal regolamento interno.
L’Assemblea prende inoltre atto che la presente deliberazione non comporta, di per sé, rinuncia individuale a crediti già maturati, modifica automatica dei rapporti di lavoro o deroga a disposizioni inderogabili. Ogni misura incidente sui trattamenti economici o sulle condizioni di lavoro resta subordinata ai presupposti, alle procedure e ai limiti previsti dalla legge, dalla contrattazione collettiva applicabile, dallo statuto e dal regolamento interno.
DISCUSSIONE
Si apre la discussione. Intervengono i soci [NOMI E COGNOMI], i quali formulano le seguenti osservazioni e proposte: [DESCRIZIONE].
Il Presidente fornisce i chiarimenti richiesti e, esauriti gli interventi, sottopone all’Assemblea la seguente proposta di deliberazione.
DELIBERAZIONE
L’Assemblea dei soci della Cooperativa, udita la relazione del Presidente, esaminata la documentazione e preso atto della situazione economica, patrimoniale e finanziaria rappresentata,
delibera
di accertare, sulla base degli elementi illustrati e della documentazione esaminata, la sussistenza di una situazione di crisi aziendale caratterizzata da [DESCRIZIONE SINTETICA DEGLI ELEMENTI DI CRISI];
di approvare il piano di crisi aziendale allegato al presente verbale sotto la lettera “B”, che ne costituisce parte integrante e sostanziale, con durata dal [DATA INIZIO] al [DATA FINE];
di approvare le misure gestionali, organizzative ed economico-finanziarie indicate nel piano, e in particolare [INDICAZIONE DELLE MISURE APPROVATE];
di incaricare l’organo amministrativo di attuare il piano, adottando gli atti necessari e riferendo all’Assemblea, con cadenza [PERIODICITÀ], sull’avanzamento delle misure e sui risultati conseguiti;
di stabilire che il piano sia sottoposto a verifica entro il [DATA] e, successivamente, con la periodicità sopra indicata, affinché l’organo amministrativo possa proporre eventuali interventi correttivi o la cessazione anticipata delle misure, qualora la crisi risulti superata;
di dare atto che il piano è finalizzato alla gestione e al superamento della crisi e alla salvaguardia, per quanto possibile, dei livelli occupazionali, secondo quanto specificato nel piano medesimo;
in relazione agli eventuali apporti dei soci lavoratori, di deliberare quanto segue: [INDICARE “NESSUN APPORTO È DELIBERATO” OPPURE DESCRIVERE IN MODO SPECIFICO SOGGETTI INTERESSATI, NATURA DELL’APPORTO, IMPORTO O CRITERI DI DETERMINAZIONE, MODALITÀ, TERMINI, DURATA E CONDIZIONI, NEL RISPETTO DELLA LEGGE, DELLO STATUTO E DEL REGOLAMENTO INTERNO];
di precisare che l’eventuale apporto di cui al punto precedente non comporta distribuzione di utili e non può essere inteso come rinuncia a diritti inderogabili o come modifica automatica dei rapporti di lavoro;
di demandare all’organo amministrativo ogni adempimento conseguente alla presente deliberazione, nel rispetto delle disposizioni di legge, dello statuto, del regolamento interno e della contrattazione collettiva applicabile.
ESITO DELLA VOTAZIONE
La proposta è posta ai voti con le seguenti modalità: [MODALITÀ DI VOTAZIONE].
Risultano:
soci aventi diritto al voto presenti o rappresentati: n. [NUMERO];
voti favorevoli: n. [NUMERO];
voti contrari: n. [NUMERO];
astenuti: n. [NUMERO].
La proposta è [APPROVATA / RESPINTA] con il quorum previsto dalla legge e dallo statuto.
Null’altro essendovi da deliberare e nessuno chiedendo la parola, il Presidente dichiara chiusa l’Assemblea alle ore [ORA].
Il presente verbale viene letto, approvato e sottoscritto.
[LUOGO], [DATA]
Il Presidente dell’Assemblea
[FIRMA]
[NOME E COGNOME]
Il Segretario verbalizzante
[FIRMA]
[NOME E COGNOME]
ALLEGATI
A. Foglio delle presenze e deleghe.
B. Piano di crisi aziendale.
C. Documentazione economica, patrimoniale e finanziaria esaminata.
D. [ULTERIORI DOCUMENTI]
Come compilare il modello Verbale stato di crisi cooperativa
La compilazione del verbale deve iniziare dall’indicazione della data, dell’ora e del luogo in cui si svolge l’assemblea. Occorre poi riportare la denominazione completa della cooperativa, la sede legale, il codice fiscale, il numero di iscrizione al Registro delle Imprese e gli estremi dell’iscrizione all’Albo delle società cooperative. Questi dati devono essere verificati sulla visura camerale aggiornata, così da evitare errori nell’identificazione dell’ente.
Nel verbale deve essere precisato che l’assemblea è stata convocata secondo le modalità e nei termini previsti dalla legge, dallo statuto e dal regolamento interno. È quindi necessario indicare la data dell’avviso di convocazione e il mezzo utilizzato, come posta elettronica certificata, raccomandata, consegna a mano o altra modalità prevista dalla disciplina applicabile. La regolarità della convocazione è essenziale per attestare la validità della riunione e delle deliberazioni assunte.
La parte relativa alla costituzione dell’assemblea deve contenere il numero dei soci presenti personalmente o per delega, il capitale sociale rappresentato e la percentuale corrispondente. È opportuno fare riferimento al foglio delle presenze, da allegare al verbale, indicando anche i nominativi dei componenti dell’organo amministrativo e, ove nominati, dell’organo di controllo e del revisore legale. Il presidente deve verificare che siano raggiunti i quorum costitutivi e deliberativi previsti dallo statuto e dalle disposizioni applicabili.
Devono essere indicati il presidente dell’assemblea e il segretario verbalizzante, specificando per ciascuno nome, cognome e qualifica. Il segretario ha il compito di redigere il verbale in modo fedele, riportando le informazioni esposte, gli interventi principali, il contenuto della proposta e l’esito della votazione.
La descrizione della crisi deve essere concreta, aggiornata e coerente con la documentazione contabile della cooperativa. Non è sufficiente inserire una formula generica: occorre spiegare da quando sono emerse le difficoltà e quali fattori le hanno determinate. Possono essere indicati, ad esempio, la diminuzione dei ricavi, la perdita di clienti o commesse, l’aumento dei costi di gestione e del personale, le difficoltà di incasso, l’indebitamento, la riduzione della liquidità o altri elementi che incidono sull’equilibrio economico, patrimoniale e finanziario.
È necessario riportare i principali dati disponibili alla data di riferimento. Il modello richiede l’indicazione dei ricavi, dei costi, del risultato economico, dei debiti, dei crediti e delle disponibilità liquide. I valori devono essere tratti da una situazione contabile aggiornata, da un bilancio, da una previsione finanziaria o da altra documentazione attendibile. Quando rilevante, possono essere aggiunti indicatori ulteriori, come l’andamento degli ordini, il margine operativo, le scadenze dei debiti, l’esposizione bancaria o la previsione dei flussi di cassa.
Il verbale deve inoltre descrivere le iniziative già adottate o in corso. In questa parte possono essere indicate la rinegoziazione dei debiti, la revisione dei contratti, la ricerca di nuove commesse, la riduzione o la razionalizzazione dei costi, la dismissione di attività non essenziali, il miglioramento della gestione degli incassi e ogni altra misura concretamente valutata dalla cooperativa. È utile evidenziare anche le conseguenze che l’assenza di interventi potrebbe produrre sulla continuità aziendale e sui livelli occupazionali.
La documentazione esaminata dall’assemblea deve essere elencata con precisione. Tra i documenti possono rientrare la situazione contabile, il bilancio, le previsioni di cassa, l’elenco dei debiti e dei crediti, i contratti rilevanti, la relazione dell’organo amministrativo e ogni prospetto utilizzato per valutare lo stato di crisi. Gli allegati devono essere identificati con lettere o numeri e conservati insieme al verbale.
Il piano di crisi costituisce la parte centrale del documento. Deve indicare la data di inizio e la data finale, gli obiettivi da conseguire e le misure necessarie per il riequilibrio. Gli obiettivi devono essere formulati in modo comprensibile e, quando possibile, misurabile, ad esempio attraverso il recupero della liquidità, la riduzione dell’esposizione debitoria, il raggiungimento dell’equilibrio economico o il mantenimento di determinati livelli di attività e occupazione.
Le misure gestionali e organizzative devono essere descritte in modo sufficientemente dettagliato. Occorre specificare quali interventi saranno realizzati, da chi saranno attuati e in quali tempi. Il piano può prevedere anche azioni economico-finanziarie, come la riorganizzazione dei costi, la revisione dei rapporti con fornitori e clienti, la gestione delle scadenze, il recupero dei crediti e l’eventuale ricorso a strumenti di finanziamento, sempre previa verifica della loro compatibilità giuridica ed economica.
È importante prevedere un sistema di monitoraggio. Il modello richiede di indicare la periodicità dei controlli, che può essere mensile, trimestrale o diversa in relazione alla situazione della cooperativa, nonché i dati e gli indicatori da esaminare. Il piano deve individuare i soggetti responsabili dell’attuazione e del monitoraggio e stabilire quando l’organo amministrativo dovrà riferire all’assemblea sui risultati raggiunti, sulle eventuali difficoltà e sulla necessità di apportare correzioni.
La parte relativa ai livelli occupazionali deve chiarire quali effetti sono attesi e quali misure si intendono adottare per salvaguardare, per quanto possibile, l’occupazione. Ogni intervento sui rapporti di lavoro, sulle retribuzioni, sull’orario o sulle condizioni contrattuali deve essere valutato nel rispetto della legge, del contratto collettivo applicabile, dello statuto e del regolamento interno. Il verbale non può introdurre deroghe a disposizioni inderogabili né modificare automaticamente i rapporti individuali di lavoro.
Se la cooperativa valuta forme di apporto dei soci lavoratori, la deliberazione deve descrivere con precisione i soggetti interessati, la natura dell’apporto, l’importo o il criterio per determinarlo, le modalità di versamento o di esecuzione, la durata e le condizioni applicabili. Se non è previsto alcun apporto, è preferibile dichiararlo espressamente utilizzando una formula chiara. Ogni obbligo deve risultare da una deliberazione specifica e non può essere desunto genericamente dall’approvazione del piano.
La sezione sugli apporti deve inoltre chiarire che la deliberazione non comporta, di per sé, la rinuncia individuale a crediti già maturati, la modifica automatica del rapporto di lavoro o la deroga a norme inderogabili. Prima di approvare misure che incidano sui soci lavoratori è opportuno verificare la disciplina applicabile e, quando necessario, acquisire assistenza professionale e procedere agli adempimenti richiesti dalla legge o dalla contrattazione collettiva.
Nella parte dedicata alla discussione devono essere riportati i nominativi dei soci intervenuti e una sintesi delle osservazioni e delle proposte formulate. Non è necessario trascrivere ogni parola pronunciata, ma il verbale deve rappresentare in modo attendibile il confronto assembleare e i chiarimenti forniti dal presidente. Eventuali documenti consegnati durante la riunione devono essere menzionati e allegati, se rilevanti.
La deliberazione deve riprendere in modo ordinato le decisioni dell’assemblea. Occorre indicare l’accertamento della crisi, l’approvazione del piano, la durata, le misure approvate, l’incarico conferito all’organo amministrativo e le modalità di verifica. Devono essere riportate anche le decisioni relative agli eventuali apporti dei soci lavoratori e gli adempimenti conseguenti, sempre nei limiti della normativa applicabile.
L’esito della votazione deve indicare la modalità utilizzata, il numero dei soci aventi diritto al voto presenti o rappresentati, i voti favorevoli, i voti contrari e gli astenuti. La formula conclusiva deve specificare se la proposta è stata approvata o respinta e se è stato raggiunto il quorum previsto dalla legge e dallo statuto. I dati della votazione devono essere coerenti con il foglio delle presenze e con le deleghe allegate.
Al termine della riunione devono essere indicati l’orario di chiusura, il luogo e la data di sottoscrizione. Il verbale deve essere letto, approvato e firmato dal presidente dell’assemblea e dal segretario verbalizzante, salvo diverse regole previste dallo statuto o dalla disciplina applicabile. Gli allegati devono essere identificati chiaramente, numerati o contrassegnati con lettere e conservati insieme al verbale.
Prima dell’utilizzo definitivo, il documento deve essere controllato per verificare la correttezza dei dati societari, la coerenza tra piano e deliberazione, il rispetto dei quorum, la completezza degli allegati e la compatibilità delle misure previste con la normativa applicabile. Il fac-simile ha funzione orientativa e deve essere adattato alla situazione concreta della cooperativa, con il supporto di un professionista quando la crisi presenta profili contabili, societari, giuslavoristici o concorsuali di particolare complessità.